
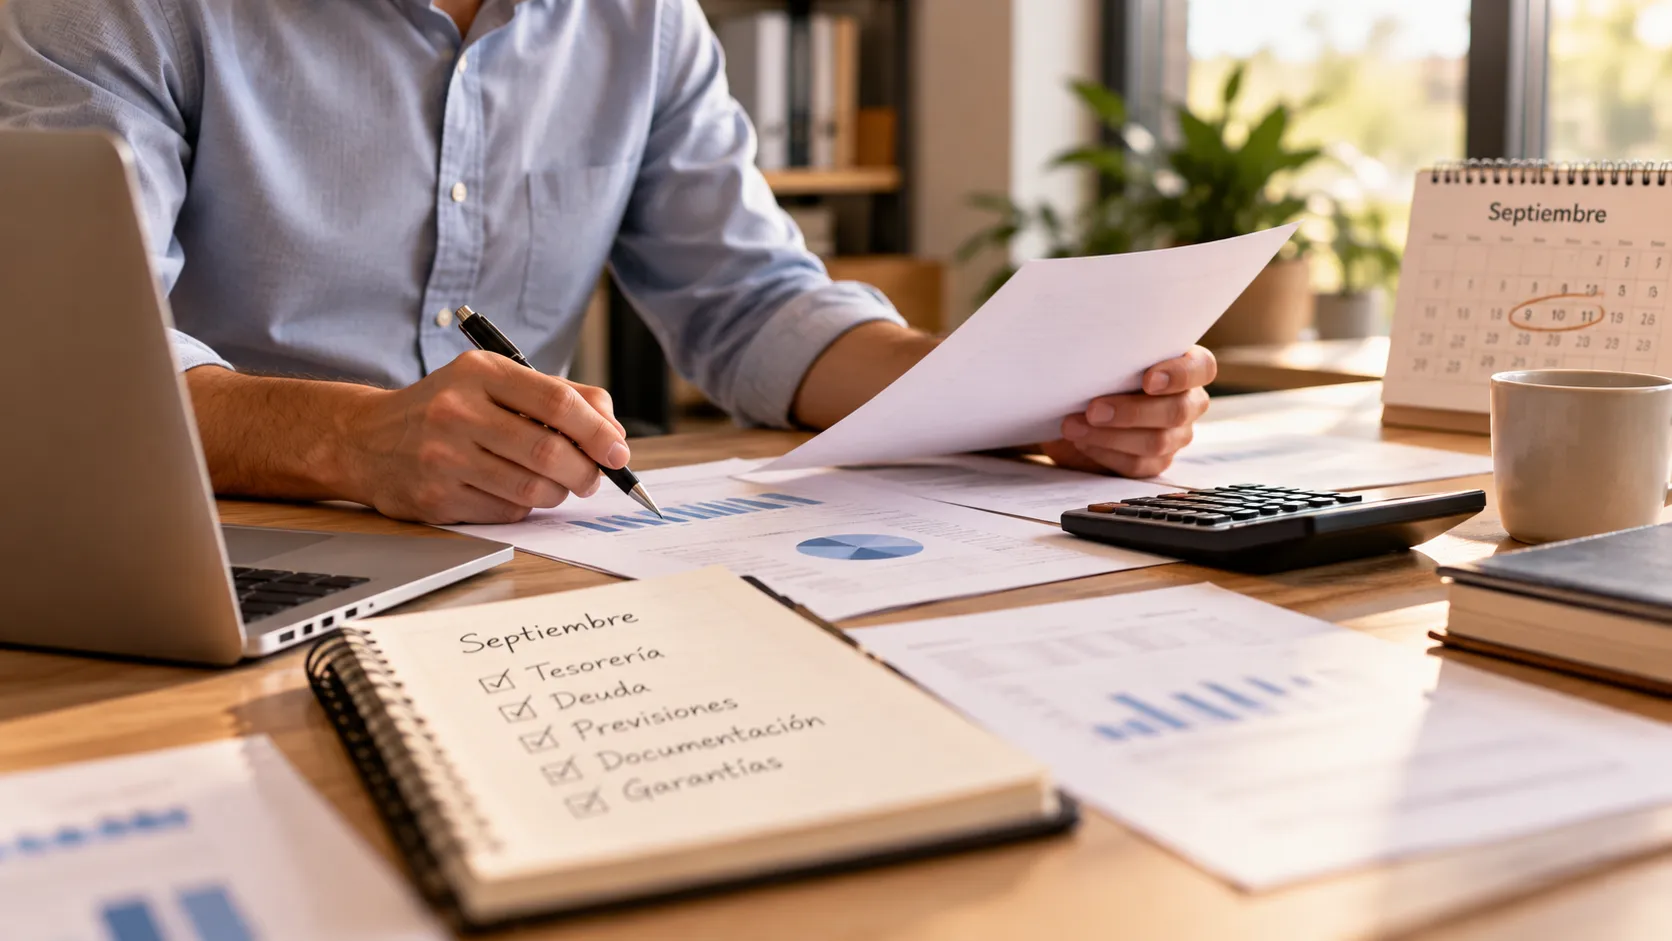
Revisar la situación de una pyme en septiembre antes de solicitar financiación permite afrontar el último trimestre con una visión mucho más clara de las necesidades reales del negocio. Tras el verano, muchas empresas recuperan su actividad habitual y empiezan a preparar campañas comerciales, inversiones o proyectos que deberán ejecutarse antes de terminar el año o durante los primeros meses del siguiente.
Antes de acudir a una entidad financiera, conviene dedicar tiempo a analizar qué necesita realmente la empresa, cuánto puede asumir y qué información permitirá presentar una operación sólida.
Tesorería, deuda y previsiones para los próximos meses
El primer punto que debería revisar una pyme es su posición de tesorería. No basta con conocer el saldo disponible: hay que anticipar los cobros y pagos previstos durante los próximos meses y detectar posibles momentos en los que pueda faltar liquidez.
Septiembre es especialmente interesante para hacerlo porque todavía queda suficiente margen para planificar el último trimestre. La empresa puede revisar facturas pendientes de cobro, pagos a proveedores, nóminas, impuestos, compras de stock y otros gastos previstos hasta final de año.
También es importante analizar el endeudamiento existente. ¿Qué préstamos están todavía pendientes? ¿Cuánto se paga mensualmente? ¿Hay pólizas de crédito próximas a su renovación? ¿Existen otros compromisos financieros?
Junto a estos datos, conviene actualizar las previsiones de facturación. Comparar lo ocurrido durante los primeros meses del ejercicio con el presupuesto inicial permite construir una previsión más realista y determinar cuánta financiación necesita realmente la empresa y durante cuánto tiempo.
Qué documentación y cifras conviene tener preparadas
Una vez identificada la necesidad, llega el momento de comprobar si la información económica y financiera de la empresa está actualizada. Presentar una solicitud bien preparada facilita que la entidad financiera pueda analizar correctamente la operación.
Entre la información que conviene revisar se encuentran las cuentas anuales disponibles, balances y cuentas de resultados actualizados, declaraciones tributarias, relación de préstamos y otras operaciones financieras, además de las previsiones para los próximos meses.
Pero las cifras deben ir acompañadas de una explicación clara. Si la pyme solicita financiación para comprar maquinaria, preparar una campaña comercial, adquirir stock, ampliar instalaciones o disponer de más circulante, debe poder justificar para qué necesita el dinero y cómo contribuirá esa financiación al funcionamiento o crecimiento del negocio.
También es un buen momento para comprobar si existen ayudas, subvenciones o líneas de financiación compatibles con el proyecto previsto. Una inversión puede estructurarse de manera diferente si existe algún programa público que permita complementar los recursos propios y la financiación bancaria.
Revisar las garantías antes de acudir a la entidad financiera
Otro aspecto que muchas empresas dejan para el final son las garantías. Sin embargo, conocer de antemano qué respaldo puede aportar la pyme permite valorar mejor las alternativas disponibles.
Cuando una empresa presenta un proyecto viable pero no dispone de garantías suficientes, un aval financiero puede reforzar la solicitud ante el banco. Este respaldo puede facilitar el acceso a financiación y contribuir a obtener mejores condiciones en variables como el importe, el plazo de amortización o el tipo de interés.
En Aválam, las pymes y autónomos de la Región de Murcia pueden acceder a avales financieros para diferentes necesidades empresariales, tanto relacionadas con inversiones como con financiación de circulante. Además, en Aválam trabajamos mediante convenios con entidades financieras y puede canalizar líneas que cuenten con ayudas o condiciones específicas.
Por eso, septiembre no tiene por qué ser únicamente el momento de “pedir financiación”. Puede ser el momento de revisar la estructura financiera del negocio antes de decidir qué operación tiene más sentido.
Llegar a la solicitud con las cuentas actualizadas, una previsión de tesorería, el destino de los fondos bien definido y las garantías estudiadas permite plantear la financiación desde una posición mucho más preparada. Y, sobre todo, ayuda a que la operación responda a las necesidades reales de la empresa durante el último trimestre y el comienzo del siguiente ejercicio.